Finfluencers e Bancos: A Reinvenção da Educação Financeira na Era Digital
Uma pesquisa recente da Febraban revelou que a maioria dos brasileiros ainda possui conhecimento limitado ou nulo em educação financeira. No entanto, um levantamento da Anbima aponta um crescimento exponencial do número de influenciadores digitais focados em finanças, multiplicando-se por quatro entre 2020 e 2025. Este cenário de paradoxo impõe um novo desafio estratégico para as instituições financeiras: como ir além do conteúdo e transformar informação em ação prática para um público cada vez mais conectado e ávido por orientação.
Atualizado em 17 de julho de 2024 • Leitura estimada: 6 minutos
Resumo rápido
- Apesar do interesse crescente, a educação financeira no Brasil ainda é precária, contrastando com o boom de influenciadores digitais.
- O fenômeno dos finfluencers amplifica a discussão, mas cria saturação, exigindo das financeiras estratégias para oferecer valor e soluções práticas.
- O futuro aponta para a colaboração entre instituições bancárias e criadores de conteúdo, visando conectar o conhecimento financeiro ao contexto real dos consumidores.
O que aconteceu
Um levantamento conduzido pelo Instituto de Pesquisas Sociais, Políticas e Econômicas para a Febraban, a 17ª edição da pesquisa Observatório Febraban, revelou dados preocupantes sobre a educação financeira no Brasil. No ano passado, expressiva parcela da população admitia ter pouco (40%) ou nenhum (15%) entendimento sobre o tema. Este estudo foi realizado com três mil indivíduos em todas as cinco regiões do país.
Paradoxalmente, apesar da autodeclarada falta de conhecimento, os entrevistados reconhecem a vital importância do assunto, com 55% afirmando ter muita atenção e 20% alguma atenção no acompanhamento e controle de suas finanças pessoais. Esse interesse latente se manifesta de forma evidente no ambiente digital.
A pesquisa FInfluence, uma colaboração entre a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) e o Instituto Brasileiro de Pesquisa e Análise de Dados (Ibpad), monitora a ascensão dos influenciadores financeiros online. Em sua última edição, publicada no segundo semestre de 2025, o levantamento destacou um crescimento vertiginoso: de 266 influenciadores e 74 milhões de seguidores em 2020, o ecossistema saltou para 904 influenciadores e impressionantes 310,7 milhões de seguidores em 2025. Este aumento substancial demonstra a migração do interesse por finanças para as plataformas digitais, onde criadores de conteúdo se tornam protagonistas na disseminação de informações.
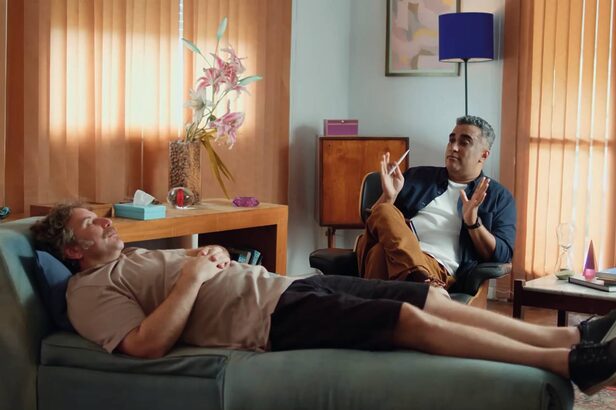
Nubank levou insônia e preocupação com o dinheiro para a comunicação (Crédito: Reprodução)
Ponto-chave
A verdadeira diferenciação na educação financeira digital não reside apenas na produção de conteúdo, mas na capacidade de transformar conhecimento em ações tangíveis e personalizadas que auxiliem o consumidor em suas decisões diárias.
Por que isso importa
Para as marcas do setor financeiro, o fenômeno dos finfluencers cria um efeito dual. De um lado, há uma ampliação sem precedentes da discussão sobre educação e gestão financeira, democratizando o acesso a informações. Por outro, em um ambiente de intensa saturação de conteúdo, os influenciadores competem acirradamente pela atenção dos usuários, elevando o desafio de diferenciar-se e captar o engajamento em meio a um mar de informações muitas vezes genéricas ou descontextualizadas.
Essa dinâmica força as instituições financeiras a repensarem suas estratégias, buscando complementaridade e sinergia com esses novos atores. Segundo José Maurício Lilla, head de marketing de varejo do Bradesco, os influenciadores conseguiram construir uma linguagem acessível e proximidade que engaja diversos públicos. Já os bancos, com seu entendimento profundo da realidade dos clientes, podem traduzir esse conhecimento em recomendações, soluções e orientações mais aderentes às necessidades individuais. A grande oportunidade reside, portanto, em conectar o conteúdo educativo à ação prática, materializando informações em produtos e serviços que realmente façam a diferença na vida financeira do consumidor, como exemplificado pelas iniciativas do Inter, com ferramentas como o Meu Porquinho e o Extrato Inteligente, ou a campanha “Insônia Financeira” do Nubank.
Impactos práticos
Para empresas
As instituições financeiras são impelidas a evoluir de meros provedores de conteúdo para facilitadoras de ação. Precisam investir em ferramentas digitais que simplifiquem a gestão financeira, como aplicativos de organização de gastos ou metas de poupança, e buscar parcerias estratégicas com influenciadores que complementem sua expertise, oferecendo linguagem acessível e engajamento. A diferenciação virá da capacidade de personalizar a educação financeira e de integrar o conhecimento em soluções bancárias reais.
Para consumidores
O público final se beneficia de um maior acesso à informação e a diferentes perspectivas sobre finanças, o que pode democratizar o conhecimento. Contudo, enfrenta o desafio de discernir entre conteúdo de qualidade e informações superficiais ou enganosas. A expectativa é por orientações cada vez mais personalizadas, que considerem seu contexto de vida, e por ferramentas que transformem o aprendizado em mudanças concretas no comportamento financeiro, impactando sua confiança e conveniência.
Para o mercado
O setor financeiro observa uma acirrada competição não só por produtos, mas também pela atenção e confiança dos usuários na esfera da educação. Isso impulsiona a inovação tecnológica e o desenvolvimento de plataformas mais interativas e didáticas. Há também uma crescente necessidade de regulamentação para garantir a ética e a transparência nas recomendações de produtos financeiros por parte dos influenciadores, moldando um novo cenário competitivo e estratégico para fintechs e bancos tradicionais.
O cenário daqui para frente
Nos próximos meses e anos, a tendência é de uma integração ainda mais profunda entre as estratégias de marketing e educação das instituições financeiras e o universo dos influenciadores digitais. Veremos um foco maior na personalização da experiência do usuário, com o uso de inteligência artificial para oferecer conselhos financeiros adaptados ao perfil e momento de vida de cada indivíduo. A educação financeira deixará de ser um módulo isolado e se tornará um componente intrínseco das soluções bancárias, com ferramentas intuitivas que gamificam o processo de aprendizado e gestão.
Além disso, o conceito de ‘bem-estar financeiro’ ganhará mais força, englobando não apenas investimentos e poupança, mas também saúde mental relacionada ao dinheiro e consumo consciente. As empresas deverão se posicionar como verdadeiras aliadas na jornada financeira de seus clientes, construindo relacionamentos baseados em confiança e utilidade prática, transformando a informação em um catalisador para a mudança de comportamento de mercado e para a inovação constante em serviços digitais.
O que observar agora
- A formação de novas parcerias estratégicas entre grandes instituições financeiras e influenciadores de nicho, buscando autenticidade e alcance segmentado.
- O lançamento de ferramentas bancárias que gamificam ou simplificam a gestão financeira pessoal, tornando-a mais acessível e engajadora para diferentes perfis de usuários.
- O fortalecimento de discussões e possíveis regulamentações sobre publicidade e recomendação de produtos financeiros por criadores de conteúdo, garantindo maior transparência e segurança para o consumidor.
Perguntas frequentes
Qual o nível de educação financeira dos brasileiros?
A maioria dos brasileiros possui conhecimento limitado ou nulo em educação financeira, conforme pesquisa da Febraban, embora reconheçam a importância do tema para suas finanças pessoais e busquem informações online.
Como os influenciadores financeiros afetam o mercado bancário?
Eles amplificam a discussão sobre finanças, tornam o tema mais acessível e impulsionam as instituições financeiras a inovar na oferta de educação e soluções, gerando tanto oportunidades quanto desafios de diferenciação.
Qual o futuro da educação financeira digital?
O futuro reside na personalização, na oferta de ferramentas práticas que transformem conhecimento em ação, e na colaboração entre bancos e criadores de conteúdo para atender às necessidades reais e contextuais dos consumidores.


